

Wartość własna i kryterium Kaisera – wzór i przykład
Wartość własna mówi, ile wariancji pozycji kwestionariusza „zbiera” jedna składowa lub jeden czynnik. Typowe pytanie z pracy dyplomowej: ile czynników wyodrębnić z czterech pytań o stres przed sesją i czy wystarczy reguła „wartość własna większa od 1”?
W prostych słowachKażde pytanie w standaryzowanej postaci wnosi do analizy jedną „porcję” wariancji. Gdy pytania są ze sobą skorelowane, część tych porcji można zebrać w jedną wspólną oś. Wartość własna mówi, ile porcji udało się na tej osi zgromadzić. Kryterium Kaisera każe zostawić tylko te osie, które zbierają więcej niż jedno całe pytanie.
Kiedy stosować wartości własne i kryterium Kaisera?
- robisz analizę głównych składowych (PCA) albo eksploracyjną analizę czynnikową (EFA) i musisz zdecydować, ile czynników wyodrębnić;
- chcesz podać, jaki procent wariancji pozycji wyjaśniają kolejne składowe (tabela „wyjaśniona wariancja”);
- masz macierz korelacji co najmniej trzech pozycji, które wcześniej sprawdziłeś miarą KMO i testem Bartletta.
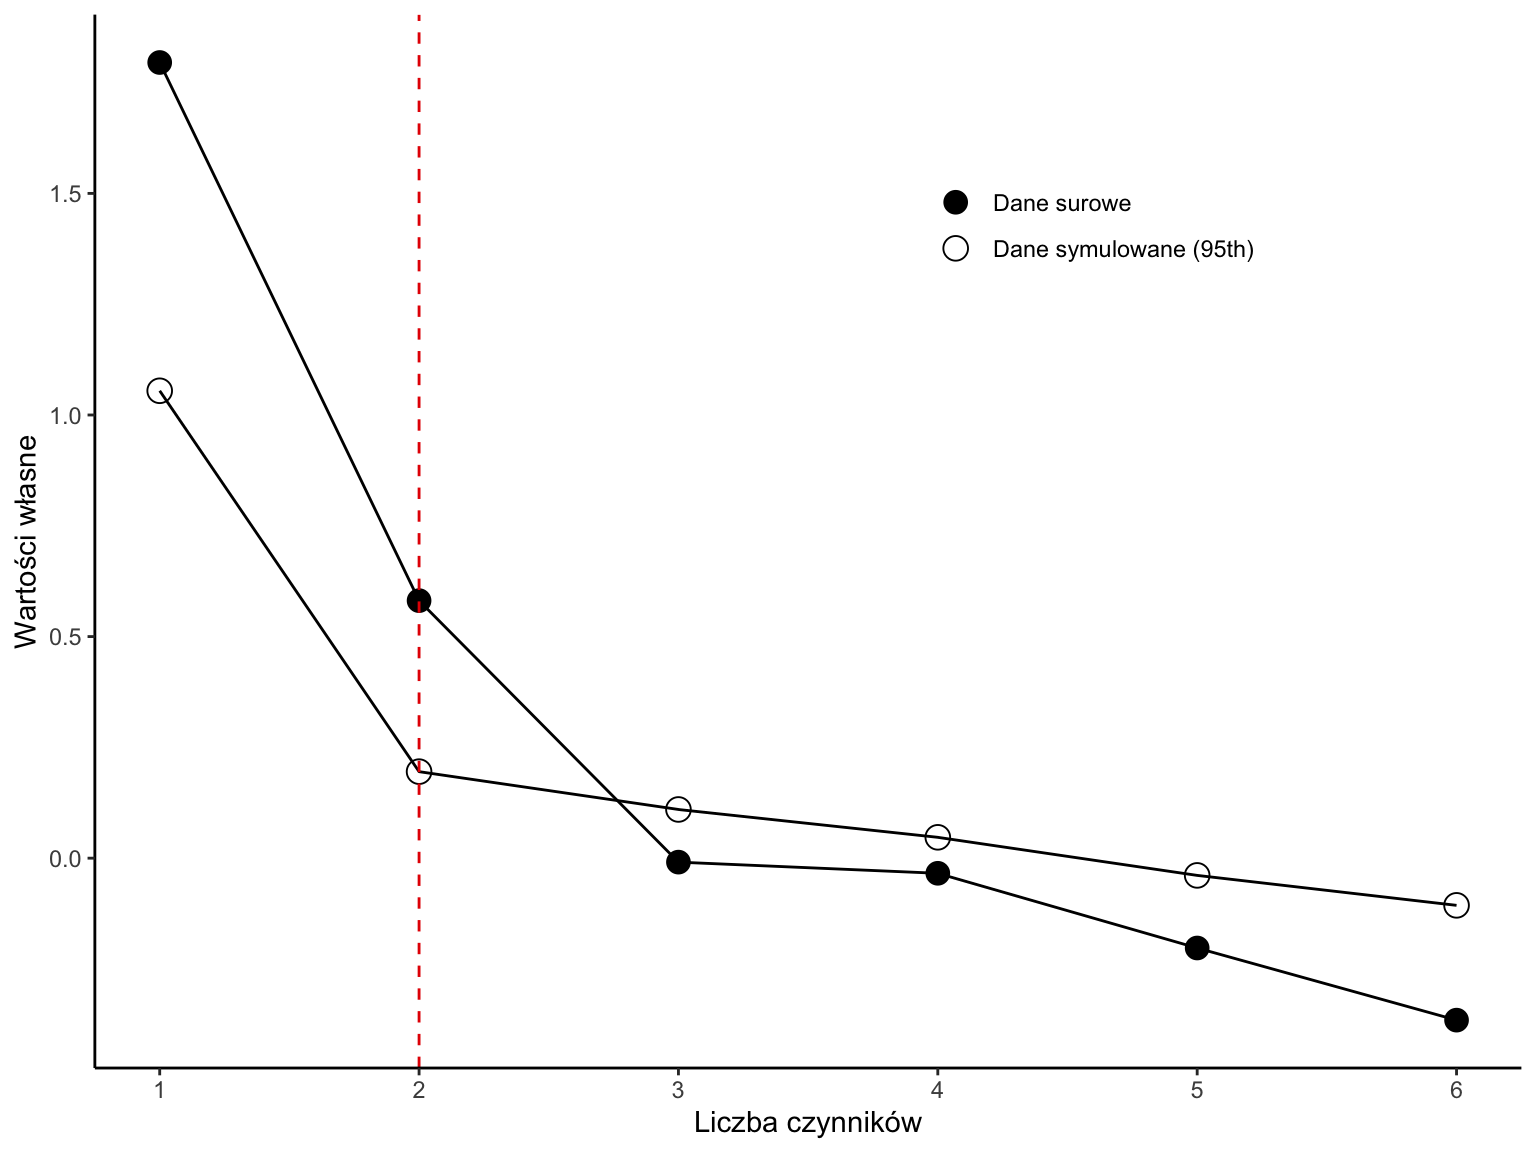
Kryterium Kaisera traktuj jako pierwszą, orientacyjną wskazówkę. Dokładniejszym sposobem jest analiza równoległa Horna, a oba podejścia porównuje wpis Ile czynników? Wykres osypiska i analiza równoległa. Gdy liczba czynników jest już ustalona, przechodzisz do ładunków czynnikowych.
Wzór na wartość własną
Na głos: „wartości własne to takie liczby lambda, dla których wyznacznik macierzy korelacji pomniejszonej o lambda na przekątnej jest równy zeru; razem sumują się do liczby pozycji, a każda podzielona przez liczbę pozycji daje udział w wariancji”.
- \(R\)
- macierz korelacji pozycji (na przekątnej same jedynki)
- \(\lambda_k\)
- k-ta wartość własna (lambda): ile wariancji leży wzdłuż k-tej osi; porządkujemy je od największej
- \(I\)
- macierz jednostkowa: jedynki na przekątnej, zera poza nią; \(R - \lambda I\) to po prostu R z liczbą λ odjętą od każdej jedynki
- \(\det\)
- wyznacznik macierzy; dla macierzy 2×2 to iloczyn liczb na przekątnej minus iloczyn liczb poza nią
- \(p\)
- liczba pozycji (pytań); każda standaryzowana pozycja ma wariancję 1, więc razem jest p „porcji” wariancji
- \(r\)
- korelacja między pozycjami (we wzorach skróconych – jednakowa dla każdej pary)
- \(\lambda > 1\)
- kryterium Kaisera: zostawiamy tylko składowe, które zbierają więcej wariancji niż jedna pozycja
Przykład krok po kroku
Te same dane co w haśle o KMO: cztery pozycje skali „stres przed sesją”, każda para koreluje na poziomie r = 0,50. Zaczniemy od dwóch pozycji, bo wtedy wszystko liczy się na kartce.
| składowa | λ | λ / p | % wariancji | % skumulowany | λ > 1? |
|---|---|---|---|---|---|
| 1 | 2,5 | 2,5 / 4 = 0,625 | 62,5 | 62,5 | tak |
| 2 | 0,5 | 0,5 / 4 = 0,125 | 12,5 | 75,0 | nie |
| 3 | 0,5 | 0,5 / 4 = 0,125 | 12,5 | 87,5 | nie |
| 4 | 0,5 | 0,5 / 4 = 0,125 | 12,5 | 100,0 | nie |
| suma | 4,0 | 1,000 | 100,0 | 1 składowa |
- Dwie pozycje – wyznacznik. Od jedynek na przekątnej odejmujemy λ: \(\det(R - \lambda I) = (1 - \lambda)(1 - \lambda) - 0{,}5 \cdot 0{,}5 = (1 - \lambda)^2 - 0{,}25\). Szukamy λ, dla których to jest zero.
- Rozwiązanie. \((1 - \lambda)^2 = 0{,}25\), więc 1 − λ = 0,5 albo 1 − λ = −0,5. Stąd λ₁ = 1 + 0,5 = 1,5 i λ₂ = 1 − 0,5 = 0,5. Suma: 1,5 + 0,5 = 2, czyli tyle, ile pozycji.
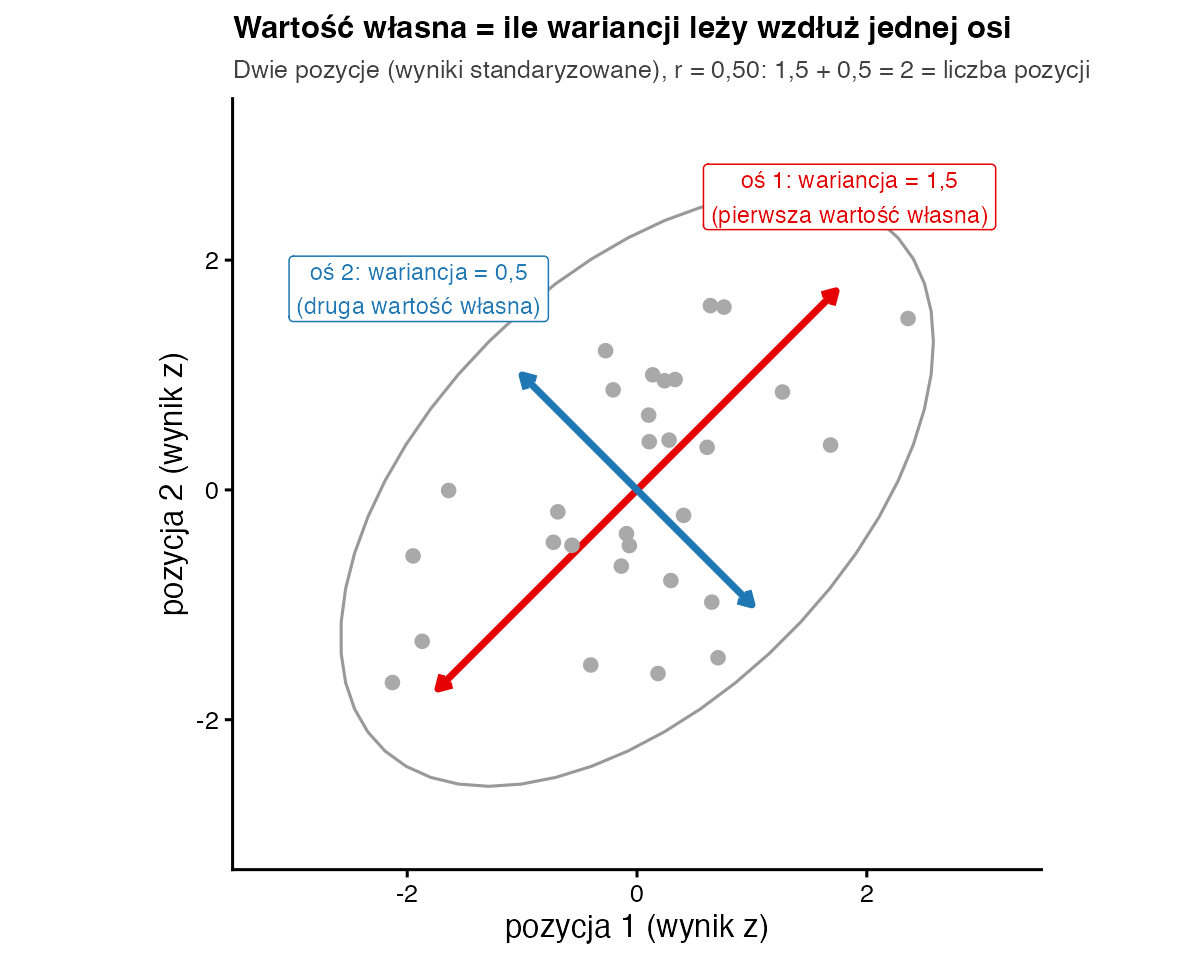
- Co to znaczy na wykresie. Wynik na osi ukośnej to \((z_1 + z_2)/\sqrt{2}\). Jego wariancja: (1 + 1 + 2 · 0,5) / 2 = 3 / 2 = 1,5. To dokładnie pierwsza wartość własna (Rys. 1).
- Cztery pozycje – wzór skrócony. Przy jednakowych korelacjach: λ₁ = 1 + (4 − 1) · 0,5 = 1 + 3 · 0,5 = 1 + 1,5 = 2,5. Pozostałe trzy: 1 − 0,5 = 0,5.
- Sprawdzenie bez wzoru. Mnożymy R przez wektor v = (0,5; 0,5; 0,5; 0,5). Pierwszy wiersz: 1 · 0,5 + 0,5 · 0,5 + 0,5 · 0,5 + 0,5 · 0,5 = 0,5 + 0,25 + 0,25 + 0,25 = 1,25. To samo w każdym wierszu, a 1,25 = 2,5 · 0,5. Wektor tylko się wydłużył 2,5 raza, więc 2,5 jest wartością własną.
- Suma kontrolna. 2,5 + 0,5 + 0,5 + 0,5 = 4 = p. Tak jest zawsze, bo suma wartości własnych równa się sumie jedynek na przekątnej.
- Procent wariancji. 2,5 / 4 = 0,625, czyli 62,5%. Każda z pozostałych: 0,5 / 4 = 0,125, czyli 12,5%. Narastająco: 62,5; 75,0; 87,5; 100%.
- Kryterium Kaisera. Tylko 2,5 jest większe od 1. Zostawiamy jedną składową, która wyjaśnia 62,5% wariancji czterech pozycji.
Drugi przykład, z wpisu Analiza czynnikowa – przykład: sześć pozycji (trzy o stresie, trzy o motywacji). Wartości własne to 2,43; 1,34; 0,71; 0,59; 0,50 i 0,43. Dwie przekraczają 1, więc kryterium Kaisera wskazuje dwa czynniki. Razem wyjaśniają (2,431 + 1,342) / 6 = 3,773 / 6 = 0,629, czyli 62,9% wariancji.
Jak zinterpretować i opisać wynik?
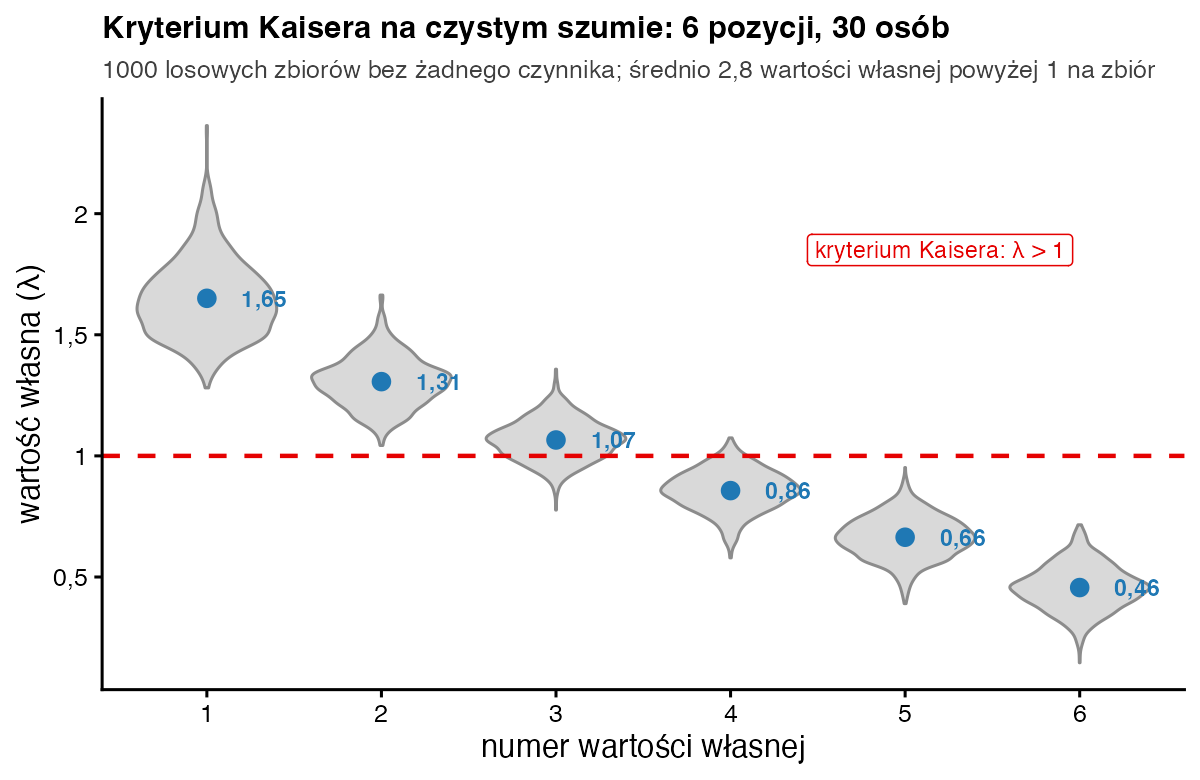
Wartość własna 2,5 oznacza, że jedna składowa zbiera tyle wariancji, ile dwie i pół pozycji. Kaiser (1960), rozwijając wcześniejszą myśl Guttmana (1954), uznał, że składowa warta zachowania musi wyjaśniać więcej niż jedna pozycja, czyli mieć λ > 1. Reguła jest prosta, ale ma poważne wady. Próg jest sztywny: 1,01 przechodzi, a 0,99 już nie, choć różnica jest przypadkowa. Przy wielu pozycjach i małej próbie reguła zwykle zawyża liczbę czynników. Rys. 2 pokazuje, że nawet w czystym szumie losowym kilka wartości własnych wychodzi powyżej 1. Bywa też, że zaniża liczbę czynników przy niewielu pozycjach. Wreszcie dotyczy ona wartości własnych pełnej macierzy korelacji, a nie wartości z wydruku samej analizy czynnikowej.
Zapis w stylu APA: Analiza głównych składowych wykazała jedną składową o wartości własnej większej od 1 (λ = 2,50), która wyjaśniała 62,5% wariancji czterech pozycji. Pozostałe wartości własne wynosiły 0,50. Liczbę czynników potwierdzono analizą równoległą.
Jak policzyć wartości własne w R?
R <- matrix(0.5, 4, 4); diag(R) <- 1      # 4 pozycje skali stresu, każda para r = 0.5
p <- ncol(R)

# 1) „ręcznie”: wzór dla jednakowych korelacji
lambda1 <- 1 + (p - 1) * 0.5               # 2.5
lambda_reszta <- 1 - 0.5                   # 0.5 (trzy razy)
t(R %*% rep(0.5, 4))                       # R·v = 1.25 = 2.5 · 0.5, więc v = (0.5, 0.5, 0.5, 0.5)

# 2) to samo funkcją eigen()
ev <- eigen(R)$values
rbind(lambda = ev, proc = 100 * ev / p, skumul = cumsum(100 * ev / p))
sum(ev)                                    # suma = liczba pozycji
sum(ev > 1)                                # kryterium Kaisera: 1 czynnik
eigen(matrix(c(1, 0.5, 0.5, 1), 2))$values # macierz 2×2: 1 ± r

# 3) drugi przykład: 6 pozycji (stres S1–S3, motywacja M1–M3)
r <- c(.56, .48, -.26, -.19, -.16, .42, -.22, -.17, -.14, -.19, -.14, -.12, .48, .40, .30)
R6 <- diag(6); R6[lower.tri(R6)] <- r; R6 <- R6 + t(R6) - diag(6)
round(eigen(R6)$values, 2); sum(eigen(R6)$values > 1)
Wynik w konsoli R:
     [,1] [,2] [,3] [,4]
[1,] 1.25 1.25 1.25 1.25
       [,1] [,2] [,3]  [,4]
lambda  2.5  0.5  0.5   0.5
proc   62.5 12.5 12.5  12.5
skumul 62.5 75.0 87.5 100.0
[1] 4
[1] 1
[1] 1.5 0.5
[1] 2.43 1.34 0.71 0.59 0.50 0.43
[1] 2
Na surowych danych wpisujesz eigen(cor(dane))$values. Funkcja psych::principal() podaje te same liczby w polu $values. Jeśli w wydruku widzisz wartości mniejsze, sprawdź, czy nie są to wartości z analizy czynnikowej, liczone ze wspólnościami na przekątnej.
Wykres osypiska czy kryterium Kaisera – co wybrać?
Najlepiej żadnego z nich w pojedynkę. Wykres osypiska (Cattell, 1966) pokazuje wartości własne od największej do najmniejszej i szukasz na nim „łokcia”, gdzie linia się wypłaszcza. To ocena wzrokowa, więc dwie osoby mogą zobaczyć łokieć w różnych miejscach. Kryterium Kaisera jest jednoznaczne, ale często się myli. Przeglądy metod (Zwick i Velicer, 1986; Fabrigar i in., 1999) zalecają analizę równoległą jako główne kryterium. Ostateczną decyzję podejmij także na podstawie treści pytań: czy czynniki dają się sensownie nazwać.
Najczęstsze błędy
- Traktowanie kryterium Kaisera jako jedynego uzasadnienia liczby czynników, bez analizy równoległej czy wykresu osypiska.
- Stosowanie progu 1 do wartości własnych z analizy czynnikowej (ze wspólnościami na przekątnej) zamiast do pełnej macierzy korelacji.
- Mylenie procentu wariancji składowej z rzetelnością skali albo z procentem osób.
- Pomijanie tego, że suma wartości własnych równa się liczbie pozycji – dodanie lub usunięcie pytania zmienia wszystkie procenty.
- Liczenie wartości własnych na pozycjach z kilku niezwiązanych skal naraz i nazywanie każdej składowej powyżej 1 „nowym czynnikiem”.
Bibliografia
- Guttman, L. (1954). Some necessary conditions for common-factor analysis. Psychometrika, 19(2), 149–161.
- Kaiser, H. F. (1960). The application of electronic computers to factor analysis. Educational and Psychological Measurement, 20(1), 141–151.
- Cattell, R. B. (1966). The scree test for the number of factors. Multivariate Behavioral Research, 1(2), 245–276.
- Zwick, W. R., & Velicer, W. F. (1986). Comparison of five rules for determining the number of components to retain. Psychological Bulletin, 99(3), 432–442.
- Fabrigar, L. R., Wegener, D. T., MacCallum, R. C., & Strahan, E. J. (1999). Evaluating the use of exploratory factor analysis in psychological research. Psychological Methods, 4(3), 272–299.
- Field, A., Miles, J., & Field, Z. (2012). Discovering statistics using R. SAGE.
- Hryniewicz, K., & Milewska, A. (2023). SZTOS: System Zautomatyzowanego Tworzenia Opisu Statystycznego [Oprogramowanie]. SZTOS IT. https://sztos-it.com/
Zobacz też
- Słownik wzorówAnaliza równoległa Horna
- Słownik wzorówŁadunek czynnikowy
- Słownik wzorówKMO i test Bartletta
- PoradnikAnaliza czynnikowa – przykład
- Słownik wzorówSłownik wzorów statystycznych – wszystkie hasła
- Przykładowy raportAnaliza czynnikowa
Przygotowujesz artykuł, doktorat lub grant?
Zaplanujemy i wykonamy analizy, przygotujemy raport z tabelami, wykresami i kodem R oraz pomożemy odpowiedzieć na uwagi recenzentów dotyczące statystyki.